Crédit immobilier : où en sont les taux à la rentrée 2026 et faut-il attendre pour emprunter ?
30 septembre 2026
C'est évidemment la question que se posent de nombreux acquéreurs. À ce stade, une forte baisse des taux d'ici la fin de l'année ne constitue pas le scénario central. Les projections de Crédit Logement-CSA évoquées en début d'année tablaient sur un taux
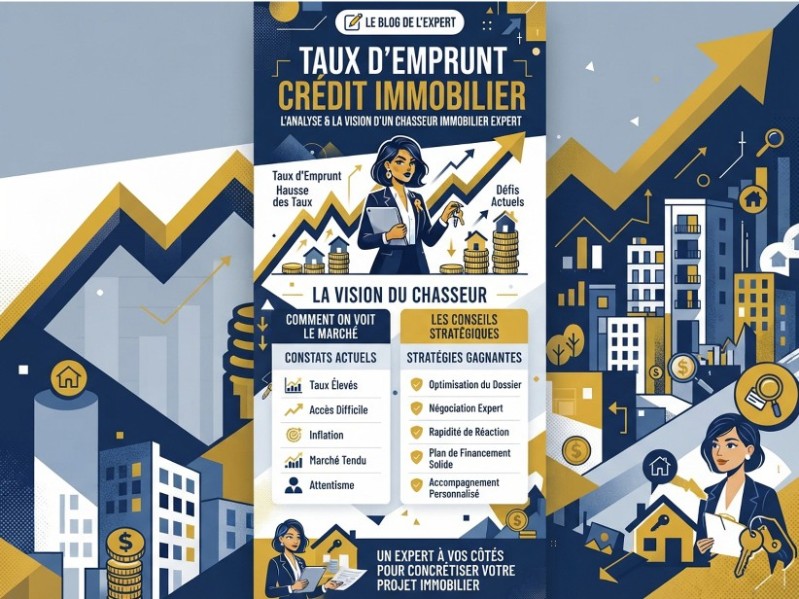
Crédit immobilier : où en sont les taux à la rentrée 2026 et faut-il attendre pour emprunter ?
Une rentrée 2026 marquée par une légère remontée des taux
Après plusieurs mois relativement calmes, la rentrée 2026 marque un changement de tendance sur le marché du crédit immobilier.
Les taux repartent légèrement à la hausse, sous l'effet notamment de la remontée des coûts de financement des banques et d'un environnement obligataire plus tendu.
Selon la Banque de France, le taux moyen des nouveaux crédits à l'habitat hors renégociations atteignait 3,30 % en juillet 2026, contre 3,27 % en juin.
Les barèmes observés en septembre confirment cette orientation.
Selon le baromètre CAFPI, les taux moyens obtenus en septembre 2026 s'établissent autour de :
- 3,23 % sur 15 ans
- 3,43 % sur 20 ans
- 3,53 % sur 25 ans
Ces taux correspondent aux dossiers financés par CAFPI et peuvent naturellement varier selon le profil de l'emprunteur, son apport, ses revenus, la stabilité de sa situation professionnelle et la qualité globale du dossier.
La remontée reste donc progressive, mais elle constitue un signal à prendre en considération pour les acquéreurs qui souhaitent concrétiser leur projet immobilier avant la fin de l'année.
Pourquoi les taux remontent-ils ?
Plusieurs facteurs interviennent.
La Banque centrale européenne a relevé ses trois taux directeurs de 0,25 point en septembre 2026, portant notamment le taux de dépôt à 2,50 %. La BCE justifie cette décision par des tensions inflationnistes qui devraient rester supérieures à son objectif de 2 % pendant une période prolongée.
Mais les taux des crédits immobiliers ne suivent pas mécaniquement les taux de la BCE.
Les banques se refinancent également sur les marchés financiers et le niveau des obligations d'État, notamment l'OAT française à 10 ans, joue un rôle important dans le coût du crédit à long terme.
Le contexte français sur les marchés obligataires est actuellement plus tendu, avec une prime de risque sur la dette française qui s'est sensiblement accrue en septembre.
Le crédit immobilier est donc aujourd'hui soumis à plusieurs forces contradictoires : inflation, politique monétaire, coût de refinancement des banques, concurrence bancaire et situation économique.
Faut-il s'attendre à une baisse des taux d'ici décembre 2026 ?
C'est évidemment la question que se posent de nombreux acquéreurs.
À ce stade, une forte baisse des taux d'ici la fin de l'année ne constitue pas le scénario central.
Les projections de Crédit Logement-CSA évoquées en début d'année tablaient sur un taux moyen pouvant atteindre environ 3,55 % fin 2026.
D'autres analyses anticipent également une poursuite d'une remontée progressive plutôt qu'un retour rapide vers les niveaux observés au début de l'année.
Notre lecture pour les prochains mois
Sans prétendre prévoir précisément le niveau des taux au 31 décembre, le scénario le plus raisonnable aujourd'hui est celui d'une fin d'année située autour de niveaux légèrement supérieurs à ceux de la rentrée, avec des écarts importants selon les profils et les banques.
Autrement dit, il paraît risqué de construire son projet immobilier uniquement sur l'hypothèse d'une baisse prochaine des taux.
Attendre trois mois pour gagner éventuellement quelques dixièmes de point peut aussi signifier perdre un bien intéressant, voir son prix augmenter ou subir des conditions de financement moins favorables.
Le raisonnement doit donc être global.
Faut-il acheter maintenant ou attendre ?
Il n'existe évidemment pas de réponse identique pour tous les acquéreurs.
Un ménage disposant d'un apport confortable, de revenus stables et d'une capacité d'emprunt suffisante ne se trouve pas dans la même situation qu'un acquéreur dont le financement est déjà très contraint.
Pour un projet immobilier, il faut surtout regarder le coût global de l'opération.
Un taux légèrement supérieur peut parfois être compensé par :
- un prix d'achat mieux négocié ;
- une bonne opportunité immobilière ;
- une baisse des frais annexes ;
- une assurance emprunteur moins coûteuse ;
- des conditions bancaires plus favorables ;
- ou une possibilité de renégociation ultérieure du crédit si les taux redescendent.
Il ne faut donc pas regarder uniquement le taux affiché sur la première ligne de l'offre de prêt.
Les bonnes stratégies pour négocier son crédit immobilier
1. Ne pas consulter une seule banque
C'est probablement la première règle.
Chaque banque applique sa propre politique commerciale et n'a pas nécessairement les mêmes objectifs au même moment.
Une banque peut être très compétitive sur les taux mais moins intéressante sur l'assurance ou les frais.
Une autre peut accepter de faire un effort important sur le taux pour un excellent profil.
Mettre les banques en concurrence reste donc essentiel.
2. Présenter un dossier irréprochable
La négociation commence avant même de demander une baisse de taux.
Un dossier bien préparé doit permettre à la banque de comprendre rapidement :
- vos revenus ;
- votre stabilité professionnelle ;
- votre apport ;
- votre épargne restante après l'acquisition ;
- vos crédits en cours ;
- votre capacité mensuelle de remboursement ;
- votre projet immobilier ;
- et votre situation patrimoniale.
La Banque de France indique qu'en juillet 2026, l'apport personnel moyen atteignait près de 40 000 €, tandis que la durée initiale moyenne des nouveaux prêts s'établissait à 22 ans et 8 mois.
Un apport significatif reste donc un élément important dans la présentation d'un dossier, même s'il n'existe évidemment pas de montant universellement requis.
3. Négocier le coût global, pas seulement le taux
Un taux de 3,40 % n'est pas nécessairement plus intéressant qu'un taux de 3,45 %.
Pourquoi ?
Parce qu'il faut comparer :
taux + assurance + frais de dossier + garantie + éventuels frais annexes + conditions du prêt.
L'assurance emprunteur mérite notamment une attention particulière.
La possibilité de choisir une assurance externe peut permettre de réduire sensiblement le coût total du financement selon le profil de l'emprunteur.
4. Faire jouer la concurrence jusqu'au bout
Lorsque vous avez obtenu plusieurs propositions, ne vous contentez pas de choisir immédiatement la moins chère.
Présentez les offres concurrentes à votre banque principale.
Une banque qui sait qu'elle risque de perdre le dossier peut parfois améliorer ses conditions.
La négociation peut porter sur :
- le taux ;
- les frais de dossier ;
- le coût de la garantie ;
- l'assurance ;
- les indemnités de remboursement anticipé ;
- certaines conditions contractuelles.
Attention à ne pas attendre indéfiniment une hypothétique baisse
C'est probablement l'un des principaux conseils que nous pouvons donner aux acquéreurs.
Dans l'immobilier, le taux de crédit n'est qu'une partie de l'équation.
Prenons un exemple simplifié.
Pour un emprunt de 400 000 € sur 25 ans, une différence de 0,20 point de taux peut représenter plusieurs milliers d'euros d'intérêts supplémentaires sur la durée du crédit.
Mais une négociation de 20 000 € sur le prix du bien représente immédiatement 20 000 € de capital emprunté en moins, auxquels peuvent s'ajouter les intérêts économisés.
C'est pourquoi, dans le contexte actuel, la négociation du prix du bien peut être au moins aussi importante que la recherche du dernier dixième de point sur le taux bancaire.
Le taux d'usure : un autre point à surveiller
Le taux d'usure constitue le plafond légal du coût global d'un crédit immobilier.
Depuis le 1er juillet 2026, le taux d'usure applicable aux prêts immobiliers à taux fixe d'une durée de 20 ans et plus est fixé à 5,29 %. Il intègre notamment le taux d'intérêt, mais également certains frais et le coût de l'assurance emprunteur.
Ce point peut devenir particulièrement important pour les emprunteurs ayant une assurance coûteuse, notamment en fonction de leur âge ou de leur situation personnelle.
Un dossier qui semble acceptable au regard du seul taux nominal peut donc rencontrer une difficulté lorsque l'ensemble des coûts est intégré dans le TAEG.
Une astuce souvent sous-estimée : faire jouer la concurrence sur l'assurance
L'assurance emprunteur peut représenter une part significative du coût total du crédit.
Il est donc utile de comparer :
l'assurance proposée par la banque avec une assurance individuelle adaptée à votre profil.
Mais attention : il ne faut pas comparer uniquement le prix.
Les garanties, exclusions, quotités et modalités d'indemnisation doivent également être étudiées.
Une assurance moins chère mais moins protectrice n'est pas nécessairement une bonne affaire.
Notre conseil : négocier le crédit comme on négocie un bien immobilier
Chez Côté Acheteur, nous constatons quotidiennement qu'un projet immobilier ne peut pas être analysé uniquement sous l'angle du prix affiché.
Le financement fait partie intégrante de la négociation.
Un acquéreur qui connaît précisément son budget, dispose d'une capacité de financement validée et sait jusqu'où il peut aller est beaucoup plus crédible lorsqu'il fait une offre.
C'est particulièrement important dans un marché où les vendeurs restent attentifs à la solidité financière des acquéreurs.
Avant de multiplier les visites, il est donc préférable de connaître précisément :
Quel est mon budget ?
Quel est mon apport ?
Combien puis-je emprunter ?
Quelle mensualité suis-je réellement prêt à supporter ?
Quel est mon budget maximum frais compris ?
Et surtout : quel prix d'achat me permet de rester confortable financièrement ?
Crédit immobilier fin 2026 : que retenir ?
À la rentrée 2026, le marché du crédit immobilier entre dans une nouvelle phase.
Les taux remontent progressivement après une période de stabilité. La Banque de France constate déjà une hausse du taux moyen des nouveaux crédits, tandis que les barèmes de septembre affichent environ 3,43 % sur 20 ans et 3,53 % sur 25 ans selon CAFPI.
Pour les derniers mois de 2026, une légère poursuite de la remontée paraît aujourd'hui plus plausible qu'une baisse rapide, mais l'évolution dépendra notamment de l'inflation, de la politique de la BCE et des marchés obligataires. Cette projection reste donc incertaine.
Pour un acquéreur, le meilleur réflexe n'est pas nécessairement d'attendre.
C'est de préparer son financement, comparer les banques, négocier le coût global du crédit et surtout négocier intelligemment le prix du bien.
Et lorsqu'une opportunité immobilière correspondant réellement à son projet se présente, il faut être en mesure de décider rapidement.
Côté Acheteur : acheter au bon prix, c'est aussi bien financer son acquisition
Depuis 2001, Côté Acheteur accompagne ses clients dans leur recherche immobilière sur mesure à Paris et en Île-de-France.
Parce qu'un bon achat immobilier ne consiste pas uniquement à trouver le bon appartement ou la bonne maison.
Il consiste aussi à acheter au juste prix, dans de bonnes conditions et avec un financement adapté à sa situation.
Côté Acheteur – Chasseur immobilier depuis 2001.